Ganadería
30/09/26
Industria ganadera: Dos realidades cada vez más distantes dentro de un mismo sector
La menor disponibilidad de hacienda está comenzando a ejercer una presión creciente sobre la industria frigorífica. Sin embargo, el impacto no es homogéneo: mientras las empresas con una fuerte inserción exportadora logran sostener e incluso incrementar sus niveles de actividad, aquellas más dependientes del mercado interno enfrentan una combinación cada vez más compleja de menor volumen y escasa capacidad de absorción por parte de la demanda.
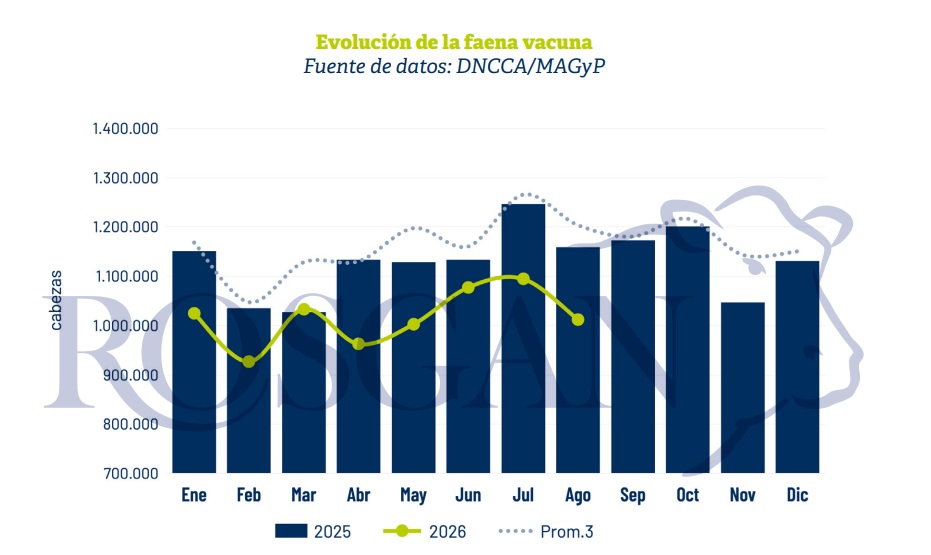
Los datos de faena reflejan con claridad este escenario. Entre enero y agosto, la industria frigorífica procesó 8,13 millones de vacunos, casi un 10% menos que en igual período del año anterior y el registro más bajo para ese período desde 2014.
Pero detrás de esta caída del promedio general se esconden dos comportamientos claramente diferenciados.
La industria exportadora atraviesa actualmente un escenario de demanda considerablemente más favorable. Por el contrario, las empresas orientadas principalmente al mercado doméstico enfrentan una demanda debilitada, marcada por la pérdida de poder adquisitivo y por una creciente competencia de carnes sustitutas de menor valor.
Esta diferencia comienza a reflejarse directamente en los niveles de actividad.
Si bien no existen estadísticas oficiales que permitan determinar con precisión el destino de la producción de cada establecimiento, la nómina de firmas adjudicatarias de cupos de exportación bajo la Cuota Hilton 2026/27 permite realizar una aproximación al comportamiento de ambos segmentos.
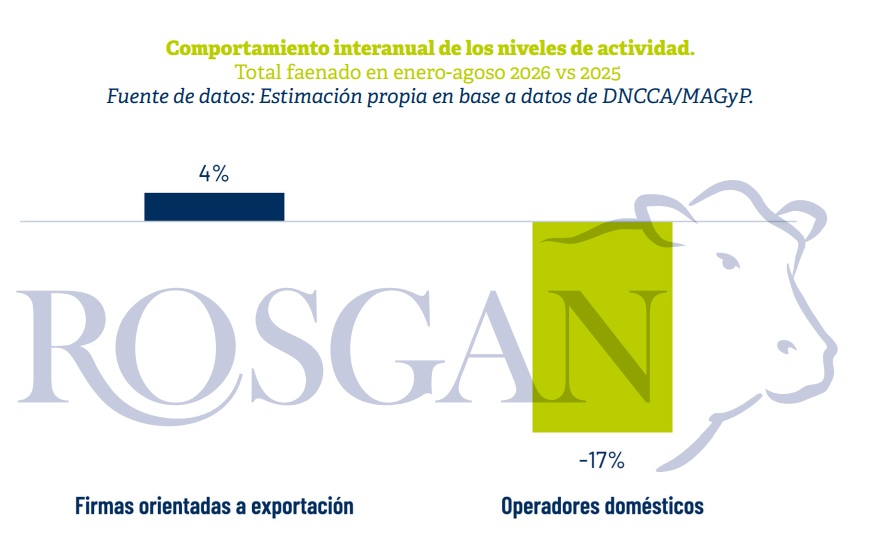
Las 44 firmas que recibieron cupos bajo la categoría “industrias” procesaron durante los primeros ocho meses del año 3,19 millones de cabezas, frente a las 3,07
millones registradas en igual período de 2025. Es decir, lejos de reducir su actividad, este grupo incrementó su faena un 4% interanual.
Por diferencia, el resto de la industria habría procesado aproximadamente 4,94 millones de cabezas. Esto supone una reducción cercana a 1 millón de animales respecto del año anterior y una caída del orden del 17% interanual.
La brecha no se limita, sin embargo, al volumen de actividad. También existe una diferencia significativa en el valor al que cada segmento consigue colocar su
producción.
Mientras el mercado internacional atraviesa un escenario excepcional, con valores muy superiores a los de un año atrás, el mercado interno permanece prácticamente estancado.
En agosto, el valor promedio del producto exportado alcanzó los USD 5.556 por tonelada, un 26% por encima del nivel registrado un año atrás. La mejora de los valores internacionales no solo permite sostener la actividad de las empresas exportadoras, sino que también mejora su capacidad para afrontar una estructura de
costos elevada.
La situación es muy diferente en el mercado doméstico. El precio de la carne vacuna en los mostradores lleva cinco meses prácticamente sin registrar aumentos y evoluciona claramente por debajo de la inflación.
El valor promedio de los cuatro cortes de carne vacuna relevados por el INDEC se ubicó en $18.533 por kilo, acumulando en lo que va del año un incremento nominal del 16%, frente a una inflación que para el mismo período alcanza el 33,5%.
Claramente en un contexto donde los costos generales de la economía continúan aumentando, el precio de la carne vacuna encuentra crecientes dificultades para trasladar esos incrementos al consumidor.
Detrás de esta dinámica aparece emerge como factor central el deterioro del poder adquisitivo. El incremento de los gastos asociados a servicios y otros consumos
básicos obliga a los hogares a restringir determinados gastos o a buscar alternativas de menor precio.
En el mercado de carnes este proceso resulta evidente. Parte del consumo que pierde la carne vacuna está siendo absorbido por el pollo y el cerdo, que funcionan como sustitutos de menor precio. De esta manera, los más de 4,5 kilos de consumo per cápita que ha dejado de abastecer la carne vacuna en el último año encuentran una compensación parcial en otras proteínas animales.
Es por ello que, aun con una oferta de carne vacuna más limitada, los precios domésticos encuentran dificultades para reaccionar en la misma magnitud.
Por el lado de los costos de abastecimiento, en los últimos el valor de la hacienda en pie se mantuvo relativamente estable e incluso registró algunos retrocesos durante el último mes. Esto ha dado cierto alivio a la operatoria de los frigoríficos, en especial a los operadores del mercado interno.
Lo cierto es que, aun pudiendo esperar una mejora adicional en la relación de compra-venta en los próximos mes, esto no necesariamente alcanzaría a revertir el
deterioro provocado por el desbalance existente entre sus elevados costos de estructura y los bajos niveles de actividad.
Sin embargo, más allá de la coyuntura actual, el escenario proyectado para los próximos años plantea un desafío adicional para la industria: una oferta ganadera limitada frente a una demanda internacional que mantiene un fuerte dinamismo En este contexto, la exportación tenderá a ganar participación dentro del destino de la producción argentina. El proceso ya comienza a observarse en los datos: durante los primeros ocho meses del año, las exportaciones absorbieron el 30% de la carne producida, frente al 25,8% registrado en igual período del año anterior, pero con una tendencia creciente en los últimos meses.
Se trata de un nivel de participación que obliga a repensar la estructura de la industria y a avanzar en los cambios necesarios, tanto en infraestructura como en materia reglamentaria, para adecuar el sistema a una realidad que ya comenzó a cambiar.
Fuente ROSGAN
Compartir